Revisión hipoteca variable noviembre 2026: cuánto sube tu cuota
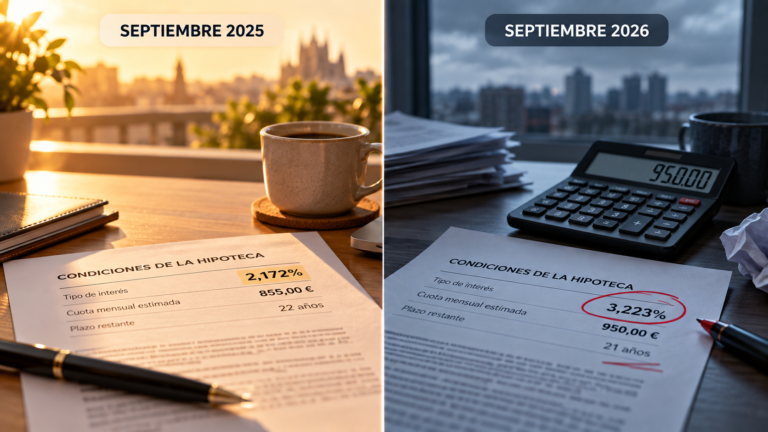
Si tu hipoteca variable se revisa en noviembre, ya puedes saber con exactitud cuánto vas a pagar el próximo año. La revisión hipoteca variable noviembre 2026 toma como referencia el Euríbor de octubre, que ha cerrado en el 3,227% según datos oficiales del Banco de España
La noticia: sube respecto a hace un año. El Euríbor de octubre de 2025 fue del 2,691%. Eso significa que quien revise ahora pagará más que el año pasado.
El dato que necesitas: Euríbor octubre 2026
El Euríbor a 12 meses —el índice de referencia de la mayoría de hipotecas variables en España— cerró octubre de 2026 en torno al 3,227%.
Este valor es el que se aplicará en la revisión hipotecaria de noviembre de 2026, ya sea semestral o anual.
¿Cuánto cambia tu cuota en noviembre 2026?
La diferencia depende de tu capital pendiente, el plazo restante y el diferencial de tu hipoteca. Para que tengas una referencia clara:
Hipoteca de 120.000€ a 20 años con Euríbor + 0,99%
| Euríbor oct. 2025 (2,691%) | Euríbor oct. 2026 (3,227%) | |
|---|---|---|
| Tipo aplicado | 3,681% | 4,217% |
| Cuota mensual | 707 €/mes | 741 €/mes |
| Diferencia | — | +34 €/mes |
Al año son 406 € más que en la revisión anterior.
Hipoteca de 200.000€ a 25 años con Euríbor + 0,99%
| Euríbor oct. 2025 | Euríbor oct. 2026 | |
|---|---|---|
| Cuota mensual | 1.021 €/mes | 1.080 €/mes |
| Diferencia | — | +59 €/mes |
En este caso, la subida supone 708 € más al año.
Hipoteca de 80.000€ a 15 años con Euríbor + 0,99%
| Euríbor oct. 2025 | Euríbor oct. 2026 | |
|---|---|---|
| Cuota mensual | 579 €/mes | 600 €/mes |
| Diferencia | — | +21 €/mes |
¿Cómo calcular tu cuota exacta?
Para saber exactamente qué pagarás tú, necesitas tres datos:
- Capital pendiente (lo encuentras en tu último recibo o en la web de tu banco)
- Plazo restante en meses
- Tu diferencial (el porcentaje fijo que aparece en tu escritura, habitualmente entre 0,50% y 1,50%)
Suma tu diferencial al Euríbor de octubre (3,227%) y aplica la fórmula estándar de amortización francesa. Si no quieres hacer cálculos manuales, en nuestra calculadora de cuota hipotecaria puedes obtener el resultado en segundos.
¿Qué puedes hacer si la subida te aprieta?
Si tras la revisión hipotecaria de noviembre 2026 la cuota se te ha ido de las manos, tienes opciones reales. No tienes que quedarte donde estás.
1. Negociar con tu banco (novación)
Puedes pedir a tu propio banco que mejore las condiciones: bajar el diferencial, cambiar a tipo fijo o ampliar el plazo. El banco no tiene obligación de aceptar, pero muchas veces lo hace para no perderte.
2. Cambiar de banco (subrogación)
Si otro banco te ofrece mejores condiciones, puedes trasladar tu hipoteca sin cancelarla. Los gastos corren mayoritariamente a cargo del nuevo banco desde la Ley de Crédito Inmobiliario de 2019.
3. Comparar antes de decidir
Antes de negociar en seco con tu banco, conviene saber qué te ofrece el mercado. Un bróker hipotecario analiza tu situación de forma gratuita y sin compromiso, y te dice si tienes margen real para mejorar o si ya estás en buenas condiciones.
👉 Compara tu hipoteca gratis con iAhorro — sin coste, sin permanencia.
¿Bajará el Euríbor en 2027?
El BCE mantuvo los tipos en su reunión de octubre de 2026 (tasa de depósito al 2,50%), pero los mercados descuentan una posible subida en diciembre. Para 2027, las previsiones apuntan a una estabilización o ligeras bajadas si la inflación sigue controlada.
Eso significa que quien tenga hipoteca variable podría ver alivio en las próximas revisiones, pero nada está garantizado. La incertidumbre es el precio de la variabilidad.
Para estar al tanto, puedes seguir nuestra sección de actualidad hipotecaria o activar las alertas de Euríbor.
Resumen: revisión hipoteca variable noviembre 2026
- Euríbor octubre 2026: 3,227%
- Comparado con octubre 2025: sube desde 2,691% (+0,54 puntos)
- Impacto medio: entre +21 € y +59 €/mes según el capital pendiente
- Qué hacer: calcular tu nueva cuota, negociar si es elevada, o comparar ofertas gratis
La revisión hipoteca variable noviembre 2026 llega en un momento de tipos altos pero estabilizados. Si tu cuota ha subido más de lo que puedes asumir, actuar ahora te sale mucho más barato que esperar.