Euríbor septiembre 2026: roza el 3,22% y dispara las revisiones hipotecarias de octubre
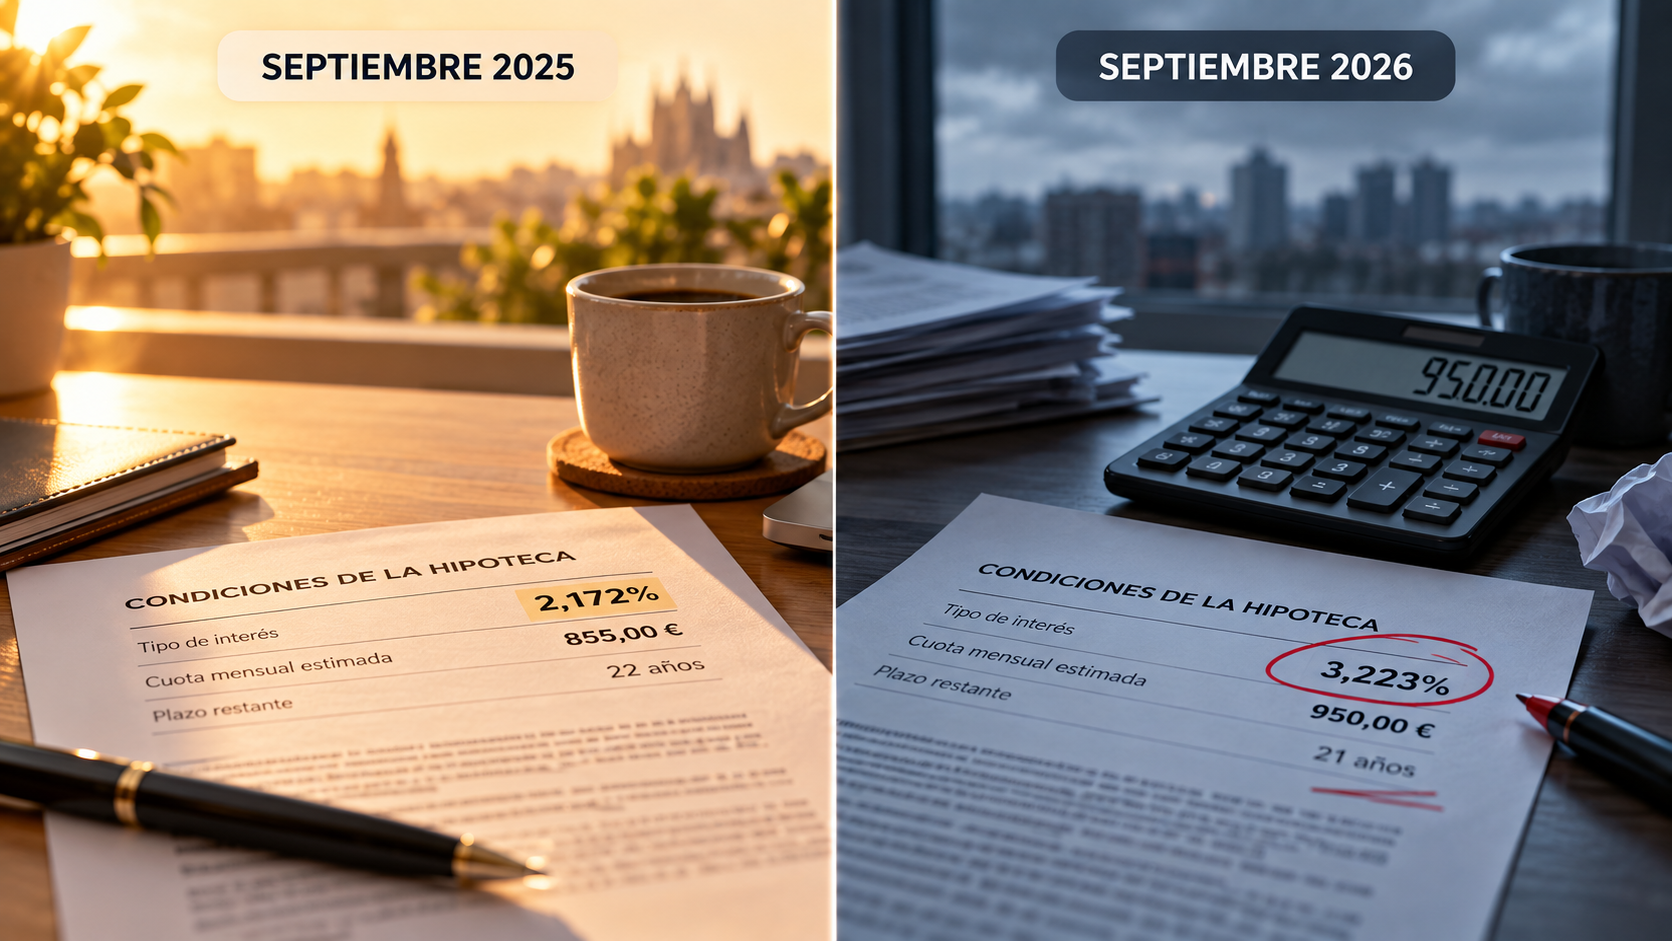
El euríbor septiembre 2026 alcanza el 3,22% provisional, el nivel más alto del año y más de un punto por encima de hace doce meses. El dato todavía puede moverse en las últimas sesiones del mes, pero la escalada iniciada en verano se ha consolidado con fuerza: en septiembre de 2025 el euríbor cerró en el 2,172%, lo que arroja una diferencia de más de un punto porcentual en doce meses. EuriborEuribor
Para los hipotecados españoles con revisión anual en octubre, ese punto de diferencia no es un dato abstracto. Es dinero real que saldrá de su cuenta cada mes a partir del próximo recibo.
¿Qué está pasando con el euríbor septiembre 2026?
La media mensual ha pasado del 2,245% de enero al 3,22% provisional de septiembre: casi un punto en nueve meses. La velocidad de la subida ha sorprendido a la mayoría de analistas, que a principios de año proyectaban un euríbor estable o incluso a la baja. Rankia
La evolución mes a mes en 2026 lo cuenta todo:
| Mes | Euríbor medio |
|---|---|
| Enero 2026 | 2,245% |
| Marzo 2026 | 2,565% |
| Mayo 2026 | 2,804% |
| Agosto 2026 | 2,954% |
| Septiembre 2026 (provisional) | 3,223% |
Nueve meses. Casi un punto de subida. Y la causa principal está en Fráncfort.
Por qué el euríbor está en máximos del año
El Banco Central Europeo elevó el pasado 10 de septiembre sus tipos oficiales en 25 puntos básicos y situó la facilidad de depósito en el 2,50%. Es la segunda subida del año, después de la que ya aplicó en junio. El BCE justificó la medida por la persistencia de las presiones inflacionistas, alimentadas por el conflicto en Oriente Próximo y el consiguiente encarecimiento energético. Euribor
Detrás de este movimiento está la decisión del Banco Central Europeo, que el pasado 10 de septiembre elevó sus tipos de interés en 25 puntos básicos. El mercado interbancario, donde se fija el euríbor cada día, trasladó rápidamente esa señal a sus expectativas — y el resultado es el índice más alto de 2026. Euribor
Hay un elemento adicional que añade incertidumbre: Isabel Schnabel, miembro hawkish del BCE favorable a subir tipos, ha adelantado su salida del banco central a enero de 2027. La renovación de la cúpula del BCE en un momento de tipos al alza complica la lectura de lo que vendrá después.
El impacto real en tu cuota: los números que importan
Para una hipoteca de 175.000 euros a 25 años con euríbor + 0,75%, si tienes una hipoteca con revisión anual, el nuevo valor del euríbor hará que tu cuota suba alrededor de 95 euros al mes. En términos anuales, el impacto ronda los 1.138 euros. EuriborDiario.es
La tabla de impacto por capital pendiente, con diferencial del 1% y revisión anual:
| Capital pendiente | Cuota anterior (sept. 25) | Cuota nueva (sept. 26) | Subida mensual | Subida anual |
|---|---|---|---|---|
| 100.000€ | ~588€ | ~651€ | +63€ | +756€ |
| 150.000€ | ~882€ | ~977€ | +95€ | +1.140€ |
| 200.000€ | ~1.176€ | ~1.302€ | +126€ | +1.512€ |
| 250.000€ | ~1.470€ | ~1.628€ | +158€ | +1.896€ |
La cifra exacta depende de tres variables: el capital pendiente, el plazo restante y el diferencial pactado con el banco. Si tu diferencial es del 0,49% o del 0,75%, el impacto es algo menor que en estos ejemplos. Si es del 1,50% o superior, el impacto en la cuota es mayor — y además tienes margen para mejorar condiciones negociando o subrogando. Rankia
Para quienes tienen revisión cada seis meses, el cambio del euríbor se traduce en una cuota que aumentará unos 61 euros mensuales, con un impacto semestral cercano a 367 euros. EuriborDiario.es
Usa nuestra calculadora de amortización gratuita para calcular el impacto exacto con tu capital, plazo y diferencial reales.
¿Qué diferencial tienes? El dato que más condiciona tu situación
Con el euríbor en el 3,22%, el tipo efectivo que pagas depende del diferencial que firmaste:
| Diferencial | Tipo efectivo actual | Cuota orientativa 150.000€/25 años |
|---|---|---|
| Euríbor + 0,49% | 3,71% | ~774€/mes |
| Euríbor + 0,75% | 3,97% | ~789€/mes |
| Euríbor + 1,00% | 4,22% | ~810€/mes |
| Euríbor + 1,50% | 4,72% | ~851€/mes |
Si firmaste antes de 2015 con un diferencial de 1,50% o superior, la brecha con lo que ofrece el mercado hoy — desde euríbor + 0,49% — equivale a más de 1.000€ al año. Eso es lo que podrías ahorrar mejorando condiciones.
¿Qué va a pasar con el euríbor el resto del año?
Las previsiones han cambiado significativamente respecto a lo que anticipaban los analistas en enero. Los analistas de CaixaBank esperan un euríbor del 2,89% en diciembre de 2026, para moderarse a finales de 2027 al 2,26%. Sin embargo, estas previsiones son anteriores a la subida de septiembre — con el euríbor ya en el 3,22%, el escenario de cierre de año ha variado. Futur Finances
Funcas proyecta un euríbor del 2,75% para 2027. El consenso del mercado apunta a una estabilización por encima del 3% en el corto plazo, con posibles correcciones a la baja en 2027 si la inflación cede.
Lo que sí es claro: no hay analista relevante que proyecte bajadas significativas antes de que acabe 2026. Quien espere alivio en la próxima revisión, que no cuente con ello.
¿Sigue compensando la hipoteca variable?
Las hipotecas fijas se mantienen competitivas, con tipos desde el 2,55% TIN, mientras que las variables compensan con diferenciales históricamente bajos que arrancan en euríbor + 0,49%. Euribor
Con el euríbor en el 3,22%, quien tiene variable con diferencial del 0,49% paga un tipo efectivo del 3,71%. Una fija al 2,55% es más de un punto más barata hoy. La ecuación ha girado: la hipoteca variable solo gana si el euríbor baja por debajo del 2% en los próximos años — y eso no está en ninguna previsión a corto plazo.
Si estás pensando en cambiar de variable a fija o mixta, este es el momento para analizar la subrogación con calma, antes de que la próxima revisión llegue. Usa nuestro simulador hipotecario para comparar cuánto pagarías con cada tipo según tus datos reales.
Qué hacer ahora si te toca revisión en octubre
Si revisas con el dato de septiembre:
La revisión ya está fijada — no puedes cambiar el euríbor de referencia. Lo que sí puedes hacer es calcular exactamente cuánto sube y decidir si amortizar capital antes del próximo recibo reduce suficientemente la cuota. Nuestra calculadora te dice si compensa y cuánto ahorras.
Si revisas en los próximos meses:
Tienes margen para actuar. Analiza si una subrogación a tipo fijo o mixto te sale rentable. Con diferenciales como el que tienes y el euríbor donde está, el ahorro puede superar los 1.000€ anuales. Puedes comparar ofertas reales de varios bancos sin compromiso a través de iAhorro.
En cualquier caso:
Antes de cualquier decisión, revisa si tu escritura tiene cláusulas que te están costando dinero adicionalmente. Nuestro analizador de escrituras gratuito detecta cláusula suelo, IRPH y gastos indebidos en 30 segundos.
Conclusión
El euríbor de septiembre 2026 está en máximos del año y supera en más de un punto al dato de hace doce meses. Para quien revise su hipoteca variable este otoño, el impacto en la cuota mensual es real, inmediato y significativo.
Lo que no cambia: las herramientas para actuar están disponibles ahora. Calcular el impacto, comparar opciones y revisar las condiciones actuales de tu hipoteca es lo único que puedes controlar.
👉 Calcula el impacto exacto en tu cuota →