El BCE sube tipos al 2,50% y el euríbor rompe el 3%: lo que cambia en tu hipoteca
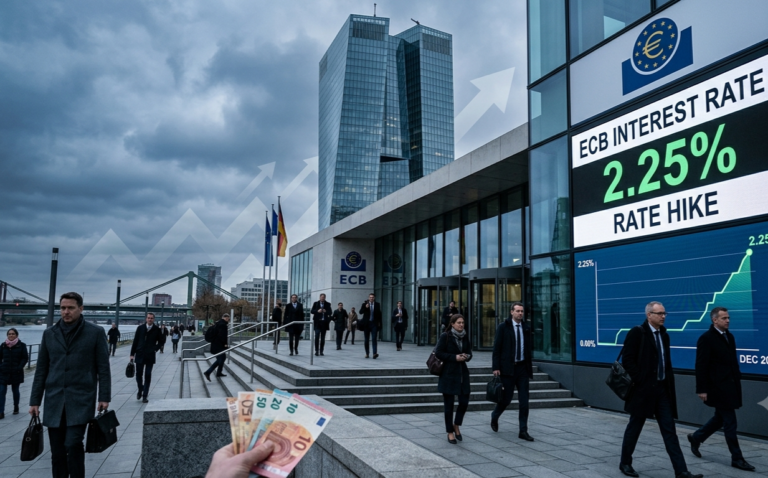
El euríbor hipoteca ha roto el 3% por primera vez desde 2024 y el BCE acaba de subir tipos al 2,50%. El Banco Central Europeo subió los tipos de interés 25 puntos básicos en su reunión del 10 de septiembre, elevando la facilidad de depósito del 2,25% al 2,50%. Es la segunda subida de 2026 y la que nadie esperaba a principios de año, cuando todos los analistas pronosticaban bajadas.
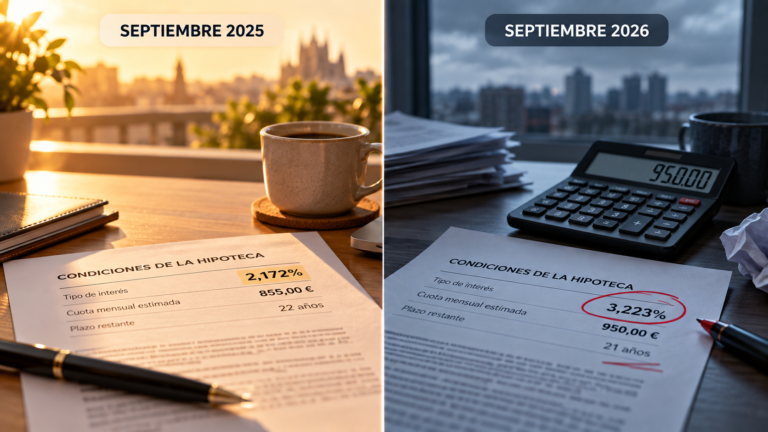
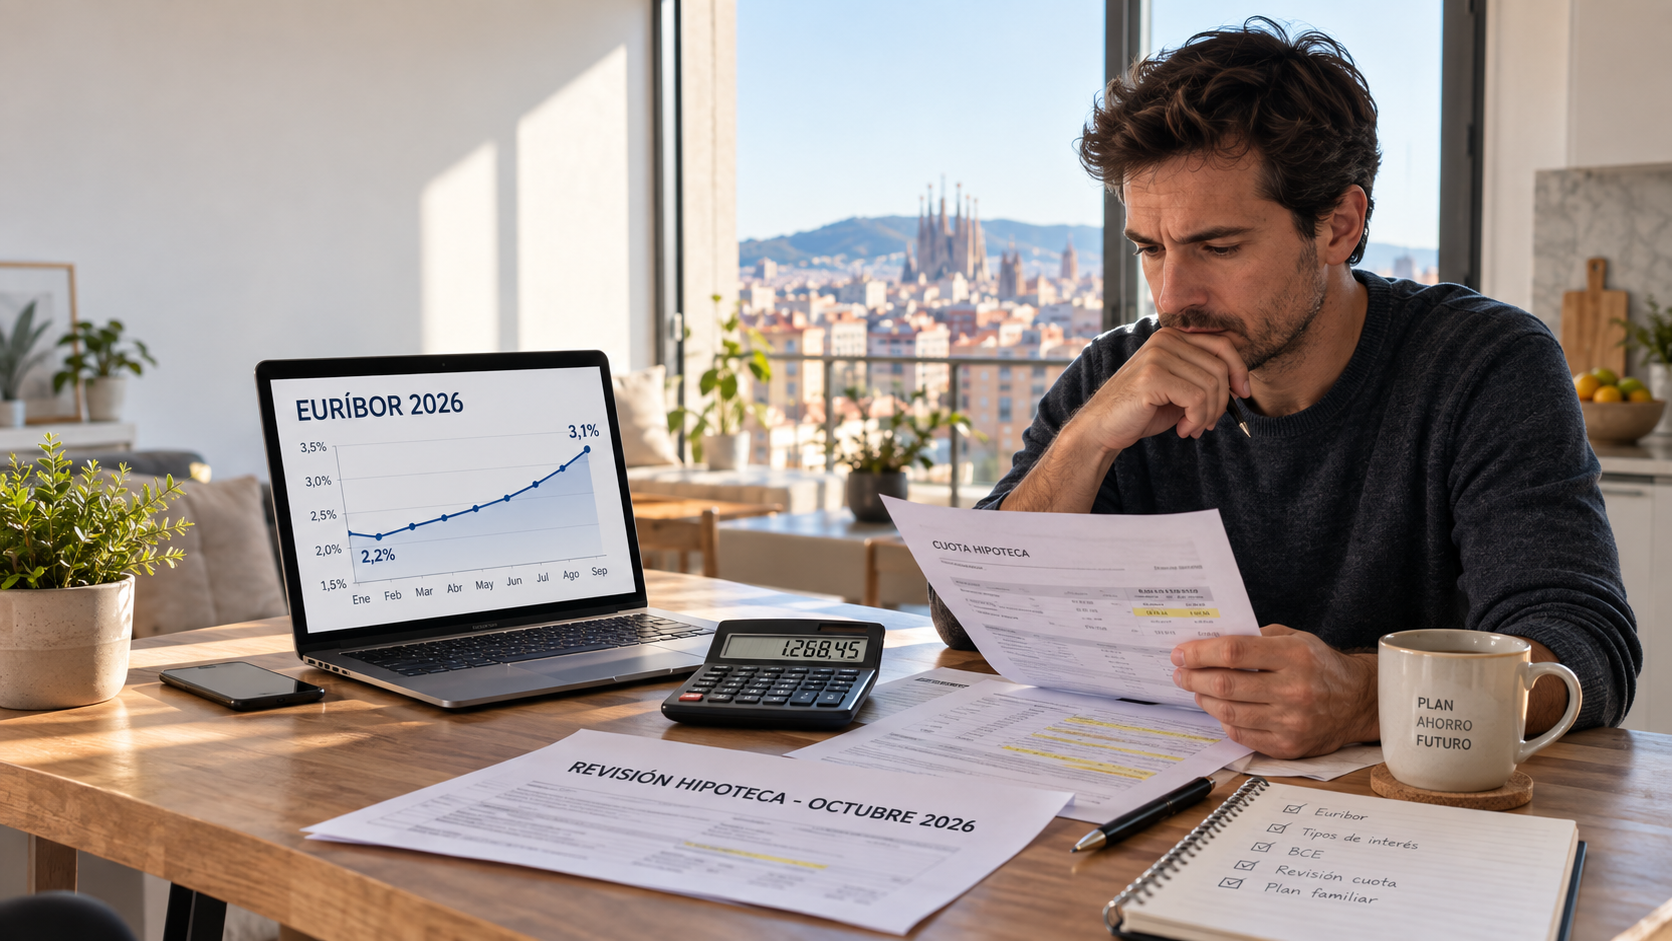
La consecuencia directa es que el euríbor a 12 meses ha roto la barrera del 3% por primera vez desde 2024. La media provisional de septiembre de 2026 se sitúa ya en el 3,109%. Hace un año, en septiembre de 2025, estaba en el 2,172%. La diferencia es de casi un punto entero — y se traduce directamente en más euros que salen de tu cuenta cada mes.
Por qué el BCE ha vuelto a subir tipos
La decisión era esperada. Los mercados daban un 99% de probabilidad a una nueva subida de 25 puntos básicos antes de la reunión. La razón es la inflación. Infobae
La tasa de variación anual del IPC del mes de agosto se situó en el 4,3%, siete décimas por encima de la registrada en julio — la más alta desde febrero de 2023. Los grupos que más destacaron fueron Transporte, cuya variación anual subió más de tres puntos hasta el 9,5%, la más alta desde agosto de 2022. INE
La inflación subyacente — que excluye energía y alimentos no elaborados — se mantiene en el 2,9%, lo que da al BCE cierto margen, pero la presión de los carburantes y la energía es suficientemente fuerte como para justificar la subida.
El repunte de la inflación se une al de Francia y sienta un precedente para la inflación del conjunto de la UEM. Una inflación más alta incentiva al BCE a emplear un tono más restrictivo en su reunión. Bankinter
El euríbor en septiembre 2026: todos los datos
La media provisional del euríbor en septiembre de 2026 se sitúa en el 3,08%, por encima del cierre oficial de agosto, que quedó confirmado en el 2,954%. El dato diario ha superado el 3,1% por primera vez, tras haber roto la barrera del 3% el pasado 21 de agosto. Gibobs
La evolución del euríbor en 2026 cuenta una historia clara de aceleración:
| Mes | Euríbor |
|---|---|
| Enero 2026 | ~2,20% |
| Marzo 2026 | 2,565% |
| Mayo 2026 | 2,804% |
| Agosto 2026 | 2,954% |
| Septiembre 2026 (provisional) | ~3,109% |
En nueve meses, el euríbor ha subido casi un punto. Para los hipotecados variables, eso es dinero real que sale de la cuenta cada mes.
Cuánto sube tu cuota en la próxima revisión
El impacto depende de cuándo se revisa tu hipoteca y del euríbor que toma como referencia. La comparación que más duele es la interanual: en septiembre de 2025 el euríbor estaba en el 2,172%.
Con una media provisional del euríbor del 3,109%, una hipoteca de 150.000€ a 25 años con un diferencial del 1% y revisión semestral pasará de pagar 881€ a pagar 926€, lo que supone una variación mensual de 44,6€. Euribor
Para que el impacto sea más claro por tramos:
| Capital pendiente | Diferencial | Cuota anterior (sept. 25) | Cuota nueva (sept. 26) | Diferencia anual |
|---|---|---|---|---|
| 100.000€ | +0,75% | 588€ | 621€ | +396€/año |
| 150.000€ | +0,75% | 882€ | 932€ | +600€/año |
| 200.000€ | +0,75% | 1.176€ | 1.242€ | +792€/año |
| 250.000€ | +1,00% | 1.518€ | 1.612€ | +1.128€/año |
Usa nuestra calculadora de amortización gratuita para calcular el impacto exacto en tu hipoteca con tus datos reales.
La pregunta que más se repite: ¿habrá más subidas?
La decisión del BCE refuerza la previsión de un euríbor por encima del 3% al terminar 2026. El propio banco central mantiene abiertas sus próximas decisiones, sin comprometer una senda de tipos. Futur Finances
Los analistas señalan que dado que esta decisión ya estaba descontada por los mercados, la reunión de septiembre debería centrarse más en el tono respecto a futuras subidas que en la propia decisión. Infobae
El escenario base que manejan los analistas: euríbor entre el 3% y el 3,3% hasta final de año, con posibilidad de una tercera subida del BCE en diciembre si la inflación no cede. Las previsiones para 2027 apuntan a una estabilización — pero eso está lejos aún.
¿Sigue compensando la hipoteca variable?
Con el euríbor en el 3,1% y las hipotecas fijas desde el 1,85% TIN, el mercado hipotecario se sitúa así: las fijas oscilan entre el 1,85% y el 3,95% TIN; las mixtas arrancan con un tramo fijo desde el 1,45% TIN a 5 años. Gibobs
La matemática es clara: quien tenga una hipoteca variable con diferencial del 0,49% paga ahora aproximadamente el 3,60% de tipo efectivo. Una hipoteca fija al 1,85% es significativamente más barata hoy. La variable solo gana si el euríbor baja por debajo del 1,5% en los próximos años — y eso, a día de hoy, no está en ninguna previsión razonable.
Si estás pensando en cambiar de variable a fija o mixta, este es probablemente el mejor momento para analizar la subrogación. Usa nuestro simulador hipotecario gratuito para comparar cuánto pagarías con cada tipo.
Qué puedes hacer ahora mismo
Si tu revisión es en octubre o noviembre:
Tienes poco margen. Lo más importante es calcular el impacto exacto y decidir si amortizar parte del capital antes de la revisión reduce suficientemente la nueva cuota. Nuestra calculadora te lo dice en segundos.
Si tu revisión es en 2027:
Tienes tiempo para actuar. Analiza si una subrogación a tipo fijo o mixto te sale rentable con las condiciones actuales del mercado. El diferencial entre lo que pagas ahora y lo que pagarías con fija puede superar los 1.000€ anuales.
Si ya tienes hipoteca fija o mixta en tramo fijo:
Esta noticia no te afecta directamente. Pero revisa cuándo termina tu tramo fijo — si es en 2027 o 2028, el euríbor al que te enfrentarás en el tramo variable dependerá de lo que haga el BCE el próximo año.
En cualquier caso:
Antes de cualquier decisión, revisa si tu escritura actual tiene cláusulas que te están costando dinero. Nuestro analizador de escrituras gratuito lo detecta en 30 segundos.
Conclusión
El BCE ha subido tipos por segunda vez en 2026 y el euríbor ha roto el 3%. El escenario que nadie esperaba a principios de año es ahora la realidad que afecta a las revisiones de hipotecas de este otoño.
Para los hipotecados variables con revisión próxima, el impacto es real y está ocurriendo ahora. Para los que tienen margen, la ventana para actuar — cambiando de tipo, amortizando o renegociando — se estrecha cada mes que pasa.
Los datos están sobre la mesa. La decisión es tuya.
👉 Calcula el impacto en tu hipoteca →